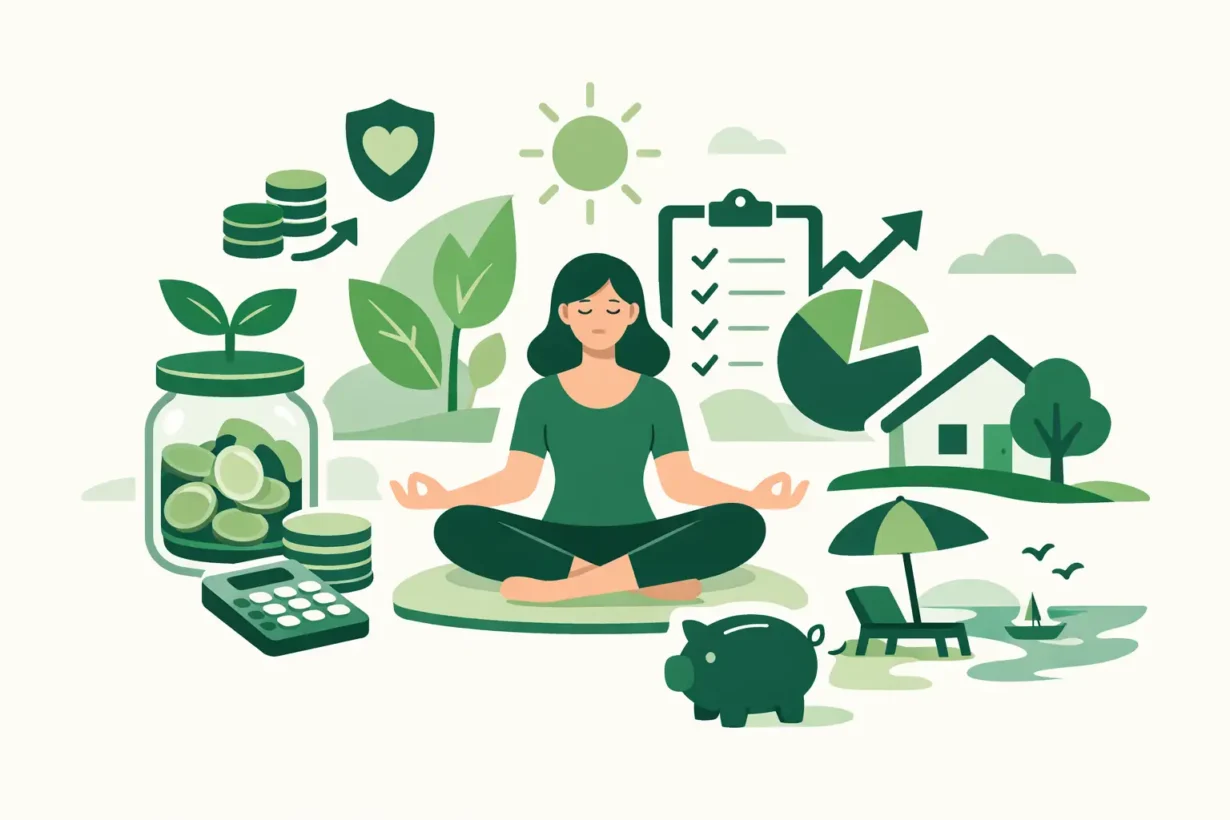
Si al llegar el día de pago sientes alivio por unas horas y después vuelve la preocupación, no te falta disciplina: probablemente te falta un sistema que refleje tu vida real. Las finanzas personales no consisten en controlar cada café ni en vivir con miedo a gastar. Consisten en saber qué lugar ocupa el dinero en tus decisiones para que deje de ser una fuente constante de tensión.
La calma financiera no aparece cuando ganas una cifra exacta. Puede comenzar antes, al ver con claridad cuánto entra, cuánto sale, qué compromisos tienes y qué objetivo merece espacio en tu mes. El punto de partida no es una hoja de cálculo perfecta. Es una conversación honesta contigo.
Cuando el dinero se siente desordenado, empieza por observar
Muchas personas intentan arreglar sus cuentas recortando gastos de inmediato. A veces funciona, pero también puede producir un presupuesto tan restrictivo que dura dos semanas. Antes de cambiar hábitos, observa tus movimientos durante un mes completo, sin juzgarlos.
Incluye pagos fijos como renta, servicios, seguros, deudas y suscripciones. Después registra los gastos variables: supermercado, transporte, salidas, pedidos a domicilio, regalos y compras que parecen pequeñas por separado. También anota ingresos que no lleguen cada quincena, como proyectos independientes, comisiones o trabajos por hora.
Este ejercicio responde preguntas más útiles que «¿en qué estoy fallando?». Por ejemplo: ¿mis gastos fijos ya ocupan casi todo lo que gano? ¿Estoy usando la tarjeta para cubrir necesidades básicas? ¿Hay meses en que mis ingresos bajan? ¿Qué compras me aportan bienestar y cuáles responden a cansancio, presión o impulso?
Mirar los números puede incomodar, sobre todo si existen deudas o si has evitado revisar tu cuenta por meses. Pero la información no empeora la situación. Te da un punto concreto desde el cual actuar.
Un presupuesto útil se adapta a tu vida
Un presupuesto no es un castigo ni una promesa de no disfrutar nada. Es un plan previo para que tu dinero tenga dirección antes de que aparezcan las urgencias, las ofertas o los gastos inesperados.
Puedes organizarlo en cuatro categorías sencillas:
- necesidades esenciales, como vivienda, comida, transporte y salud;
- compromisos financieros, como pagos mínimos y cuotas de deuda;
- metas, como fondo de emergencia, ahorro o formación profesional;
- vida cotidiana y disfrute, como ocio, salidas, hobbies y compras personales.
No existe un porcentaje correcto para todas las personas. La regla 50/30/20 puede ser una referencia, pero no una obligación. Si vives en una ciudad con alquiler alto, sostienes a familiares o tienes ingresos irregulares, tu distribución será distinta. Lo importante es que las categorías sumen lo que realmente recibes y que puedas revisarlas sin sentir que el plan está hecho para otra persona.
Conviene separar los gastos anuales o poco frecuentes. Renovar el seguro, viajar para ver a la familia, hacer reparaciones o pagar una membresía anual no son accidentes financieros si sabes que pueden ocurrir. Divide un costo estimado entre los meses que faltan y aparta esa cantidad poco a poco. Así, un gasto previsible deja de convertirse en crisis.
Dale una tarea a cada cuenta
Si puedes, usa una cuenta para pagos cotidianos y otra para metas o emergencias. Automatizar una transferencia el mismo día que recibes ingresos suele ser más efectivo que ahorrar «lo que quede». Lo que queda casi siempre compite con algo.
No necesitas empezar con una cifra ambiciosa. Apartar $10, $25 o $50 de forma constante puede construir el hábito y, sobre todo, demostrarte que tu plan tiene continuidad. Cuando tus ingresos aumenten o reduzcas una cuota, podrás ajustar la cantidad.
Cómo salir del ciclo de deuda sin castigarte
Una deuda puede tener causas muy diferentes: una emergencia médica, una mudanza, un período sin trabajo, estudios, una compra impulsiva o el costo acumulado de vivir con ingresos insuficientes. Tratar todos los casos como falta de responsabilidad no ayuda a encontrar una solución.
Haz una lista con el saldo total, la tasa de interés, el pago mínimo y la fecha de vencimiento de cada deuda. Mantén los pagos mínimos al día si es posible y elige una estrategia para dirigir dinero extra. Con el método avalancha, priorizas la deuda con mayor interés y reduces el costo total. Con el método bola de nieve, pagas primero el saldo más pequeño para ganar impulso emocional.
La mejor alternativa depende de tus números y de lo que te ayudará a sostener el proceso. Si los intereses de tarjetas son altos, si ya no puedes cumplir pagos mínimos o si recibes llamadas de cobranza, evita tomar nuevas decisiones a ciegas. Revisa las opciones disponibles en tu estado y busca orientación profesional acreditada antes de consolidar deudas, aceptar acuerdos o retirar dinero de cuentas destinadas al retiro.
Evita también confundir liquidez con solución. Pagar una tarjeta con otra, usar adelantos de efectivo o pedir préstamos rápidos puede aliviar una semana y encarecer los siguientes meses. La pregunta no es solo «¿puedo pagar esto hoy?», sino «¿qué efecto tendrá este pago en mi próximo mes?».
Metas que no compiten con tu bienestar
Ahorrar para una emergencia, pagar deudas, mudarte, estudiar o comenzar a invertir son metas válidas. El problema aparece cuando intentas perseguirlas todas con la misma intensidad. Elige una prioridad principal para los próximos tres a seis meses y una secundaria que reciba una cantidad menor.
Un fondo de emergencia merece atención especial porque reduce la necesidad de endeudarte cuando algo se sale del plan. La cifra ideal depende de tu estabilidad laboral, de las personas que dependen de ti, de tu salud y de tus gastos esenciales. Para alguien con empleo estable, comenzar con un pequeño colchón puede ser suficiente. Para quien trabaja por proyecto o tiene ingresos variables, reservar más meses de gastos puede dar una protección necesaria.
Invertir también requiere contexto. No es buena idea copiar recomendaciones de redes sociales ni poner dinero que necesitarás pronto en activos con variaciones fuertes. Antes de invertir, define para qué es ese dinero, cuándo podrías necesitarlo y qué nivel de pérdida temporal puedes tolerar sin abandonar el plan. Una estrategia que te quita el sueño no está alineada con tu bienestar.
Las finanzas personales también tienen una dimensión emocional
El dinero toca autonomía, seguridad, familia, pareja y autoestima. Por eso una discusión sobre gastos puede convertirse en una discusión sobre confianza, o una compra puede ser un intento de compensar un día difícil. Reconocer esa dimensión no significa justificar decisiones que te dañan. Significa crear cambios que consideren tus patrones reales.
Si compartes gastos con una pareja o familia, establezcan conversaciones periódicas que no ocurran solo cuando falta dinero. Hablen de responsabilidades, metas y límites con claridad. No todas las cuentas tienen que ser conjuntas, pero los acuerdos sí deben ser comprensibles para todas las personas involucradas.
También ayuda definir un monto de gasto personal sin explicaciones. Cuando está contemplado en el presupuesto, disfrutar una salida o comprar algo que te gusta no se convierte automáticamente en culpa. El equilibrio no es gastar cero: es evitar que el gasto ocasional borre tus prioridades.
Cuándo buscar acompañamiento financiero
Hay momentos en que una plantilla o una aplicación no resuelven la duda de fondo. Puede ser cuando vas a recibir una herencia, cambiar de país, comenzar un negocio, enfrentar una separación, planear la compra de una vivienda o decidir cómo organizar deudas e inversiones. En esas etapas, un asesor financiero cualificado puede ayudarte a ordenar escenarios y hacer preguntas que tal vez no habías considerado.
Busca a alguien con credenciales verificables, experiencia relevante para tu situación y una explicación transparente de cómo cobra. Un buen profesional no promete rendimientos garantizados, no presiona para que contrates productos que no entiendes y deja claros los riesgos. La compatibilidad también cuenta: necesitas poder hablar de tus hábitos y preocupaciones sin vergüenza. En Utopi puedes buscar acompañamiento financiero con perfiles, reseñas verificadas y un proceso de reserva pensado para elegir con mayor confianza.
No necesitas tener todo resuelto para empezar. Abre tus movimientos del último mes, identifica un cambio posible y pon una fecha corta para revisarlo. Una relación más tranquila con el dinero se construye en decisiones pequeñas que puedes repetir, incluso en los meses imperfectos.
Este artículo tiene un carácter informativo y busca acompañar tu proceso de bienestar y desarrollo personal; no sustituye el acompañamiento de un profesional cualificado. Si reconoces en ti o en alguien cercano lo que aquí se describe, buscar apoyo profesional puede marcar una diferencia significativa.